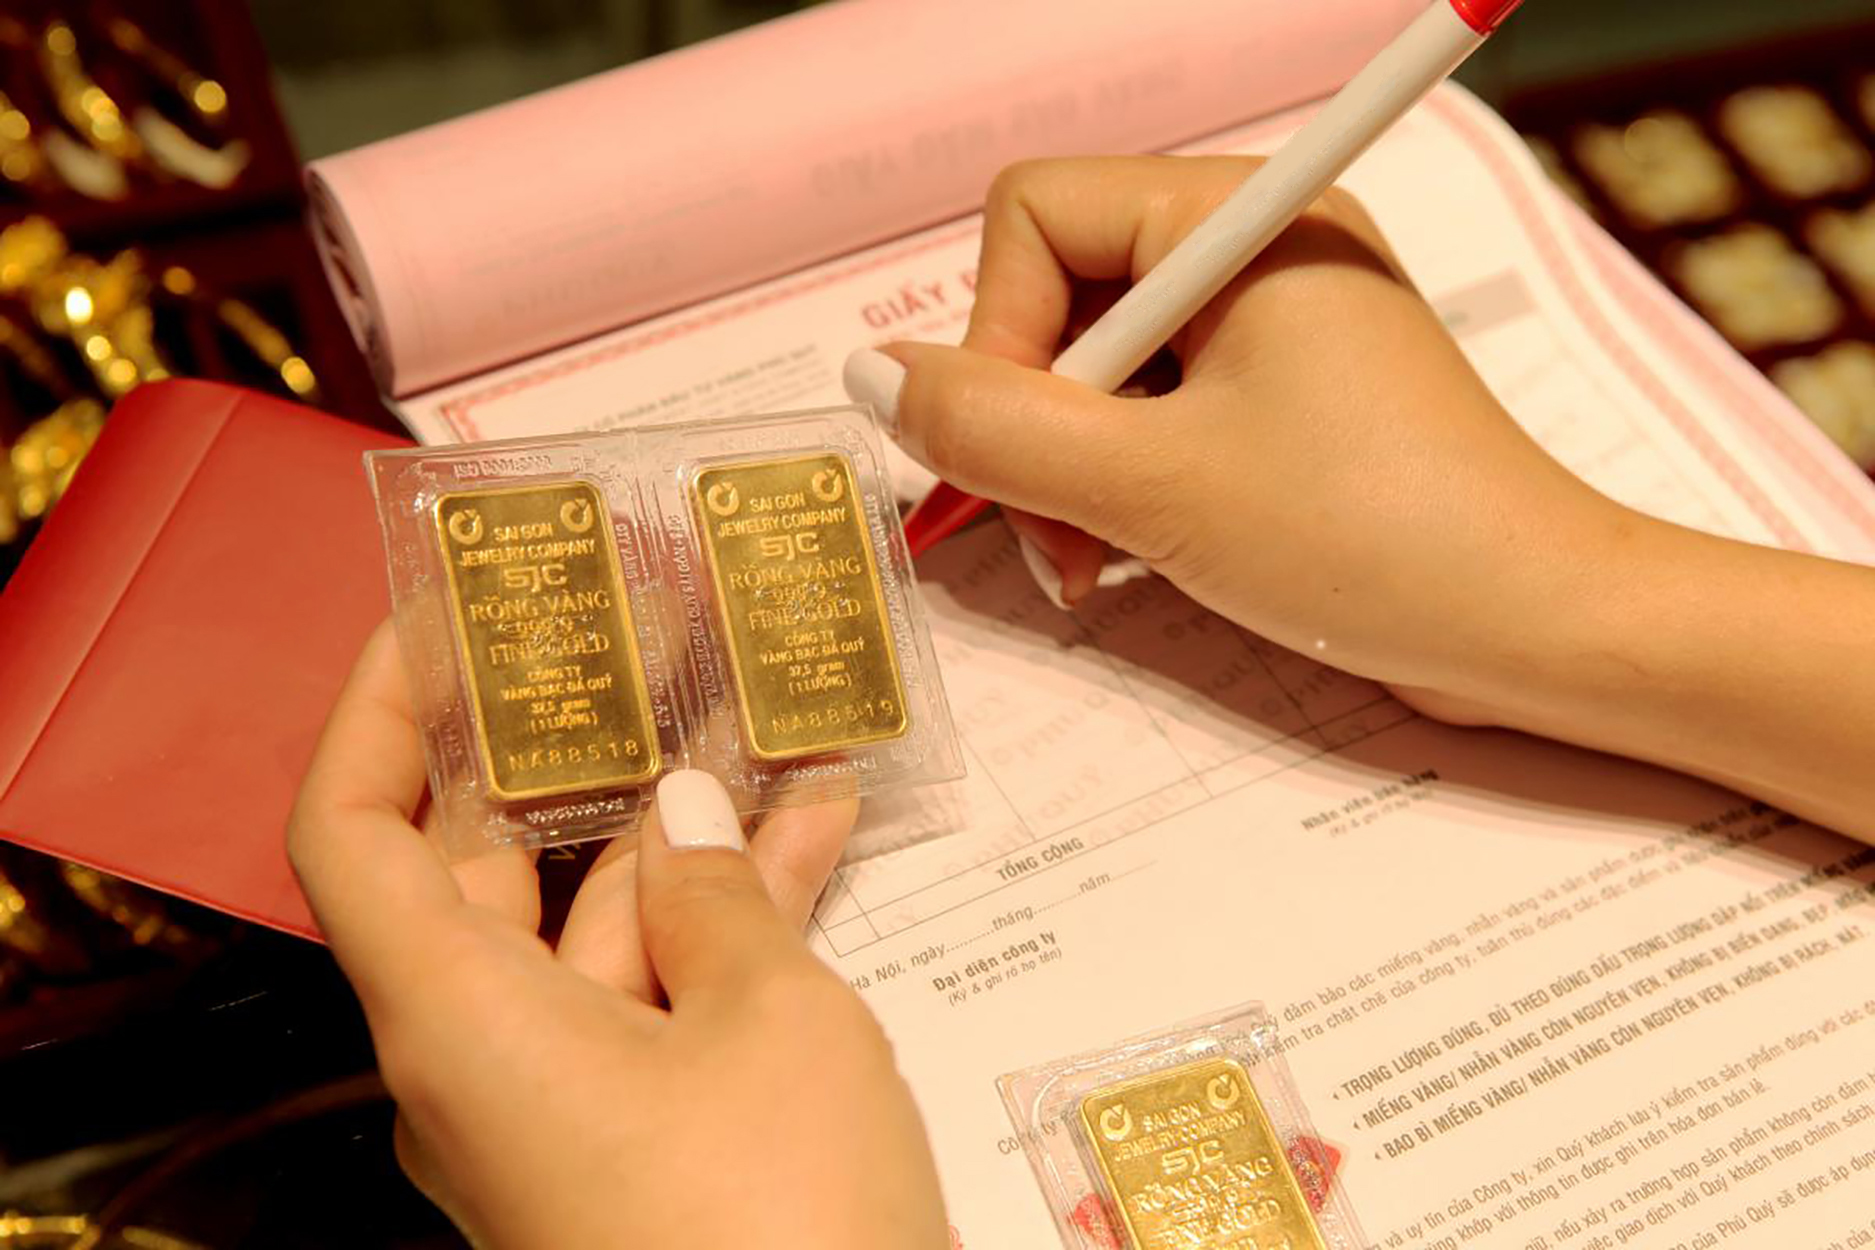
Cùng mua vàng, có người mua xong là “nhẹ đầu”, có người lại băn khoăn mất ngủ: Vì sao?

  • 23/03/2026 10:33:26

Không phải cứ mua vàng, cầm vàng trong tay thì cảm xúc của ai cũng giống nhau.

Cùng là mua vàng nhưng cảm xúc phía sau đó đôi khi lại hoàn toàn trái ngược. Có người mua xong rồi gần như quên luôn, coi đó là khoản để dành dài hạn. Ngược lại, cũng có người ngày nào cũng dán mắt vào bảng giá, lên xuống vài trăm nghìn là mất ăn mất ngủ. Sự khác biệt đó thực ra chưa bao giờ nằm ở biến động giá vàng.

1. Mua vàng theo mục tiêu, hay chỉ là quyết định của cảm xúc?

Người thảnh thơi thường có mục tiêu rất rõ: mua vàng để tích lũy dài hạn, phòng ngừa rủi ro hoặc giữ giá trị tài sản. Khi đã xác định như vậy, họ không quá bận tâm đến biến động ngắn hạn, vì hiểu rằng giá vàng lên - xuống là chuyện bình thường, chẳng có gì đáng lo nếu đã xác định “mua để giữ”.
Cùng mua vàng, có người mua xong là “nhẹ đầu”, có người lại băn khoăn mất ngủ: Vì sao?

Ảnh minh họa (Nguồn: Pinterest)

Ngược lại, nhiều người mua vàng theo cảm xúc, thấy giá tăng thì sợ “lỡ cơ hội”, thấy người khác mua thì cũng mua theo. Khi mục tiêu không rõ ràng, mỗi biến động nhỏ đều trở thành áp lực. Giá tăng thì tiếc vì chưa mua thêm, giá giảm thì lo vì sợ lỗ. Chính sự mơ hồ ngay từ đầu khiến tâm lý luôn trong trạng thái căng thẳng.

2. Tiền mua vàng là tiền nhàn rỗi, hay tiền “có việc”?

Một điểm khác biệt rất lớn là nguồn tiền dùng để mua vàng. Người mua bằng tiền nhàn rỗi - tức là khoản tiền chưa cần dùng đến trong thời gian dài, sẽ ít bị áp lực hơn. Họ có thể chấp nhận việc giá vàng đi ngang hoặc giảm trong ngắn hạn mà không lo ngân sách, cuộc sống bị ảnh hưởng.

Trong khi đó, nếu dùng tiền dành cho mục tiêu gần, như mua nhà, trả nợ, hoặc thậm chí vay mượn để mua vàng, tâm lý sẽ hoàn toàn khác. Khi đó, vàng không còn là kênh tích lũy mà trở thành “gánh nặng tâm lý”. Mỗi lần giá biến động đều gắn liền với nỗi lo tài chính thực tế, khiến người mua dễ rơi vào trạng thái bất an.

3. Đã hiểu rõ bản chất của vàng hay chưa?

Những người thảnh thơi khi mua vàng thường hiểu rằng vàng không phải lúc nào cũng tăng. Họ chấp nhận quy luật: có lúc tăng, có lúc đi ngang, và có giai đoạn giảm. Chính vì hiểu điều đó nên họ không bị sốc trước những nhịp điều chỉnh.

Ngược lại, nhiều người bước vào thị trường với kỳ vọng đơn giản: mua là sẽ tăng. Khi thực tế không đúng như vậy, cảm giác thất vọng và lo lắng xuất hiện. Việc không hiểu bản chất biến động khiến họ dễ bị cuốn vào vòng xoáy cảm xúc, liên tục kiểm tra giá và tự gây áp lực cho bản thân.

4. Đánh giá thị trường trong dài hạn hay ngắn hạn?

Một khác biệt rõ ràng nữa là cách theo dõi thị trường. Người mua vàng để tích lũy dài hạn thường không kiểm tra giá vàng mỗi ngày, thậm chí có khi vài tuần hoặc vài tháng mới xem lại. Họ hiểu rằng việc theo dõi quá sát không mang lại giá trị, mà chỉ làm tăng áp lực tâm lý.
Cùng mua vàng, có người mua xong là “nhẹ đầu”, có người lại băn khoăn mất ngủ: Vì sao?

Ảnh minh họa (Nguồn: Pinterest)

Ngược lại, những người mất ăn mất ngủ thường có thói quen kiểm tra giá liên tục. Mỗi biến động nhỏ trong ngày cũng đủ khiến họ lo lắng hoặc phấn khích. Việc dán mắt vào bảng giá không làm thay đổi kết quả đầu tư, nhưng lại khiến cảm xúc bị “kéo lên kéo xuống” theo từng con số.

5. Kỷ luật tài chính đã ổn định hay chưa?

Người mua vàng và không bị áp lực vì biến động giá vàng thường có kỷ luật rất rõ ràng: Chỉ mua trong khả năng, không “all-in”, không bị cuốn theo đám đông. Nhờ đó, họ giữ được sự cân bằng và không bị áp lực từ chính quyết định của mình.

Trong khi đó, những người thiếu kiểm soát dễ rơi vào trạng thái mua quá tay hoặc mua theo cảm xúc. Khi nhận ra mình đã đầu tư quá nhiều so với khả năng chịu đựng, họ bắt đầu lo lắng, thậm chí hoảng sợ. Sự thiếu kỷ luật không chỉ ảnh hưởng đến tài chính mà còn trực tiếp tác động đến tâm lý.

Cuối cùng, cách nhìn nhận cũng tạo ra sự khác biệt lớn. Với người coi vàng là một công cụ tích lũy tài sản, việc mua vàng là một phần trong kế hoạch tài chính tổng thể. Họ không kỳ vọng làm giàu nhanh, nên cũng không chịu áp lực phải “thắng” trong ngắn hạn.

Cùng một quyết định mua vàng, nhưng trải nghiệm lại hoàn toàn khác nhau. Người thảnh thơi không phải vì họ gặp may, mà vì họ chuẩn bị kỹ hơn: rõ mục tiêu, dùng tiền phù hợp, hiểu rủi ro và giữ được kỷ luật. Ngược lại, sự bất an thường đến từ những yếu tố rất cơ bản nhưng dễ bị bỏ qua. Khi thay đổi cách tiếp cận, việc đầu tư không chỉ hiệu quả hơn mà còn nhẹ đầu hơn rất nhiều.

Theo Ngọc Linh

Nguồn cafebiz.vn
Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Lương 9 triệu/tháng, thuê trọ giữa Hà Nội vẫn đều đặn gửi 2 triệu về gia đình: Nhờ nguyên tắc chi tiêu “2 NÊN – 3 KHÔNG” ngay từ đầu tháng

24/12/2025 09:21 AM | Sống Theo dõi Cafebiz.vn trên

Đây chính là những nguyên tắc chi tiêu được một nhân viên văn phòng đang thuê trọ ở Hà Nội chia sẻ.

Câu chuyện chi tiêu của Minh là một ví dụ cho việc chỉ cần biết cách cân đối chi tiêu thì lương có thấp, chúng ta vẫn có thể thuê nhà và sống tại Hà Nội mà vẫn có thể để ra một khoản tiết kiệm lo cho gia đình và tương lai sau này.

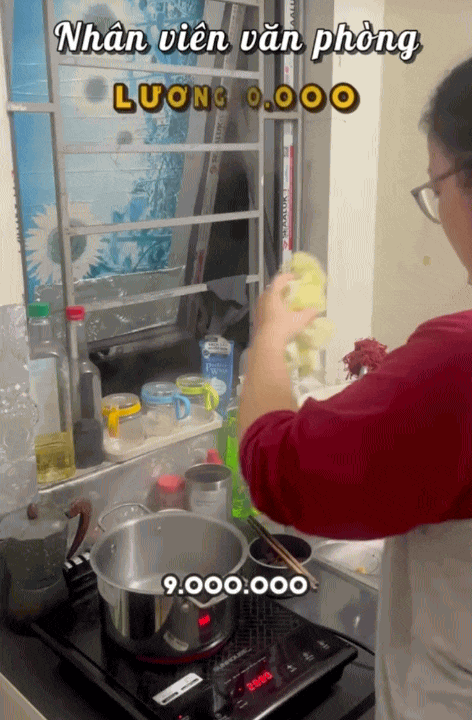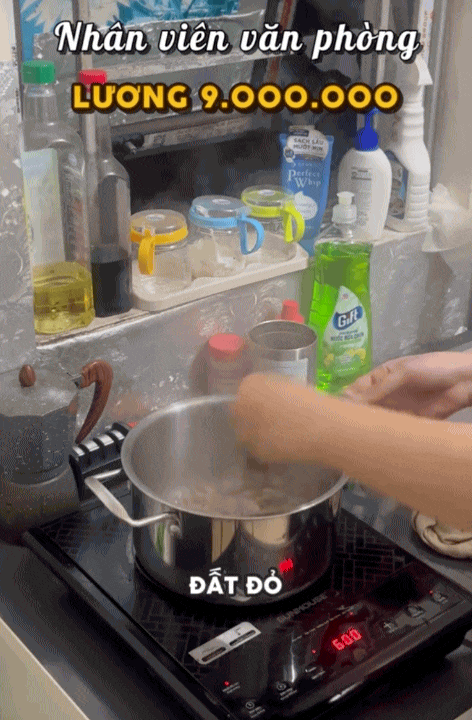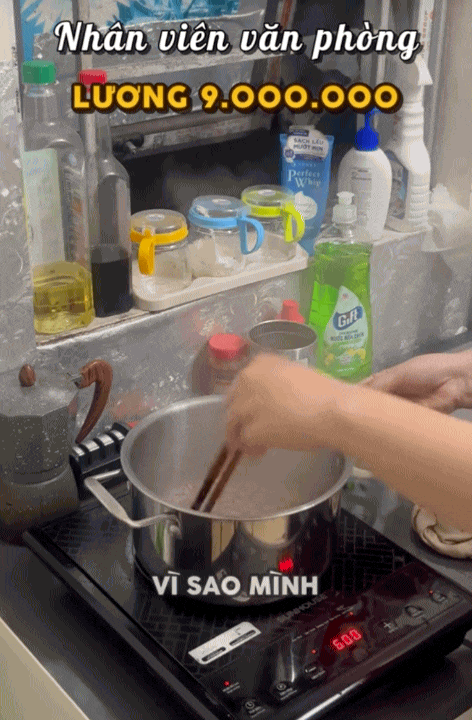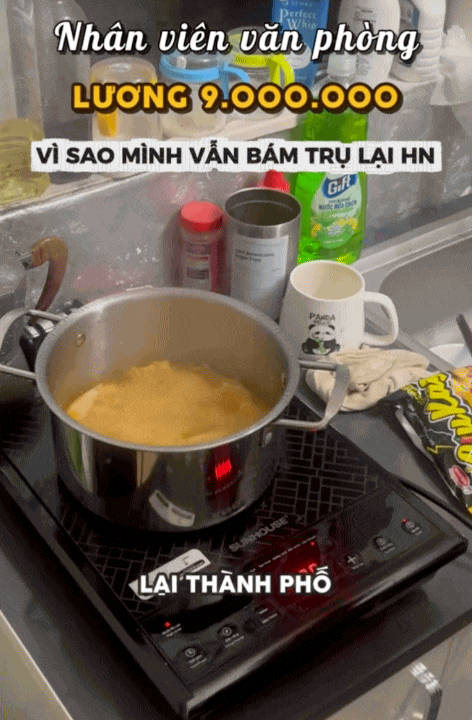
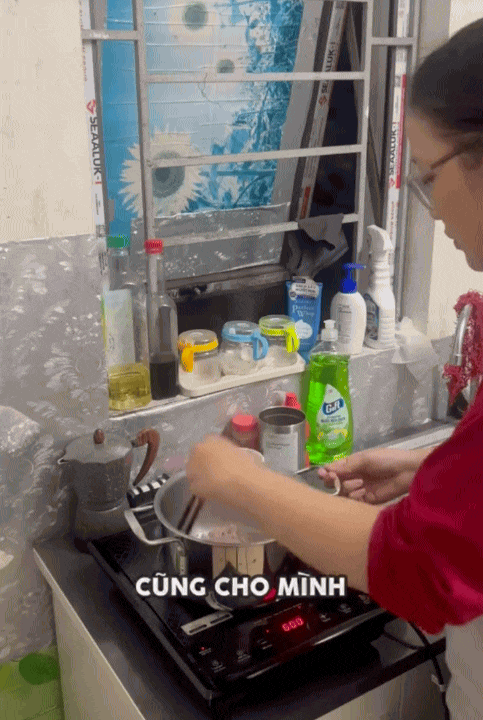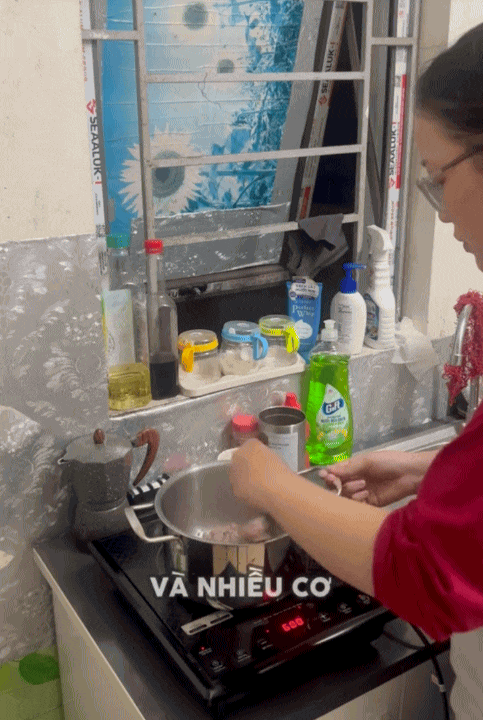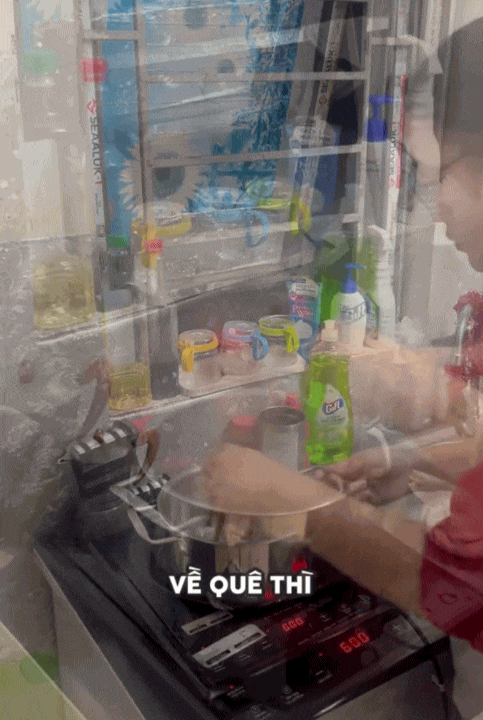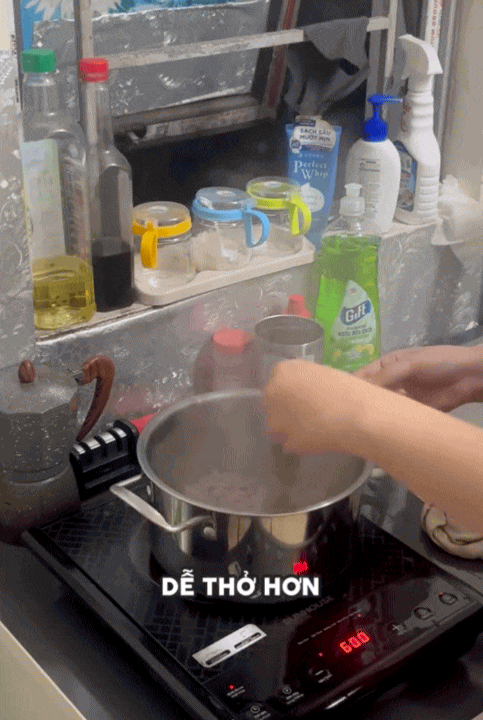
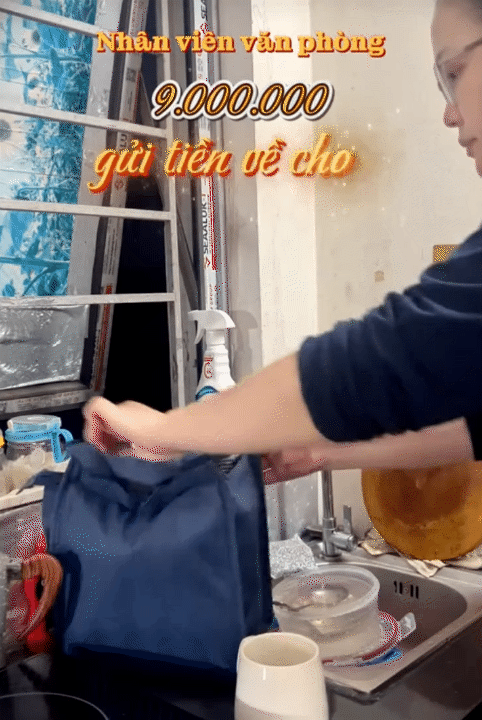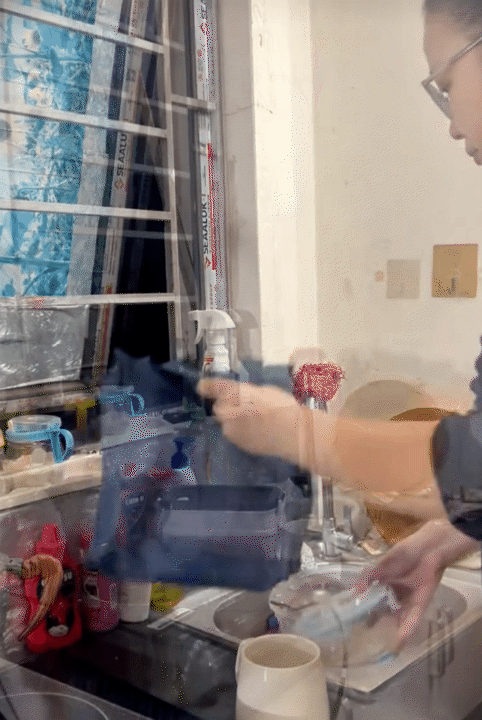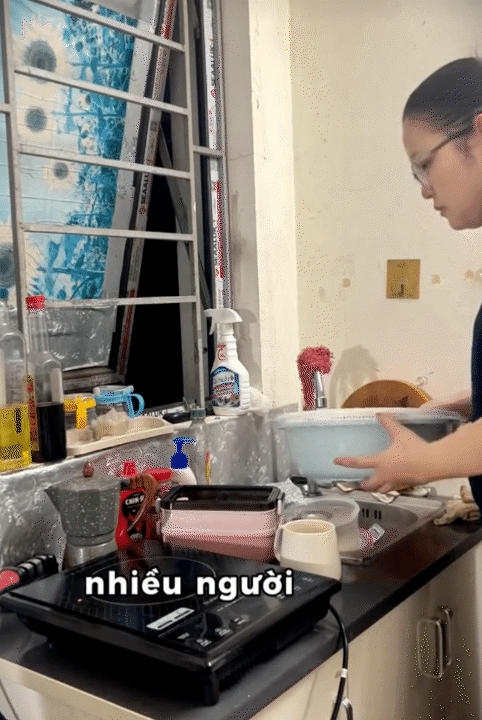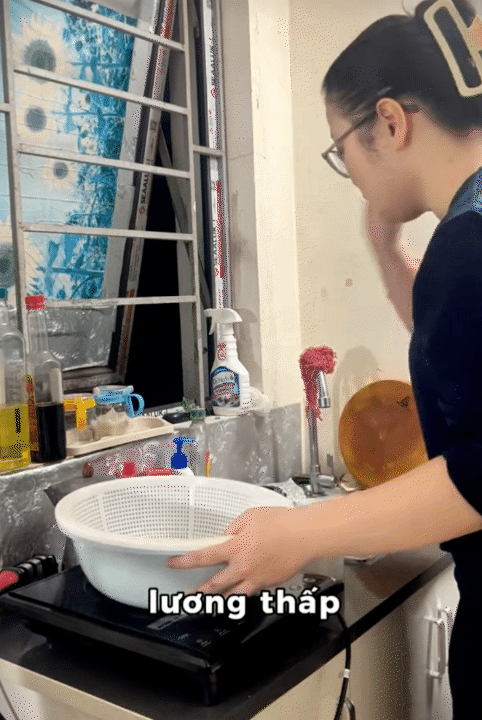
Lướt trên MXH, bạn sẽ thấy kênh TikTok @anhminhnek_1709, nơi Minh - chủ nhân kênh TikTok chia sẻ về cuộc sống hàng ngày và cách chi tiêu của nhân viên văn phòng với mức lương 9 triệu/tháng và đang phải thuê nhà ở Hà Nội. Hiện Minh vẫn còn độc thân nên mọi chi tiêu của cô gói gọn cho cá nhân và một phần gửi về bố mẹ ở quê.

Nhân viên văn phòng lương 9 triệu, thuê nhà ở Hà Nội, mỗi tháng vẫn gửi tiền về phụ giúp bố mẹ ở quê

Với mức thu nhập 9 triệu/tháng, lại phải chi tiền thuê nhà, sinh hoạt đủ thứ, nhiều người thường thắc mắc: "Lương vậy chắc tiêu hết sạch, làm sao mà còn gửi tiền về cho bố mẹ được?". Nhưng mỗi tháng Minh vẫn đều đặn gửi về nhà 2 triệu đẻ giúp đỡ bố mẹ và dự phòng một khoản cho tương lai.

Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Minh chia sẻ: "Bố mẹ mình không dư giả, làm công ăn lương cả đời vậy nên bố mẹ mình luôn có 2 nguyên tắc nhất định: 1 - Chỉ chi tiêu vào những thứ thật sự cần thiết. 2 - Luôn có một khoản để dành cho tương lai.

Bây giờ mình đã đi làm và thực hành việc tiết kiệm, mình cũng học theo cách của bố mẹ. Mỗi tháng mình trích 2 triệu để gửi về nhà vừa là để đóng góp vào quỹ gia đình, vừa để rèn luyện thói quen tiết kiệm của bản thân".

Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

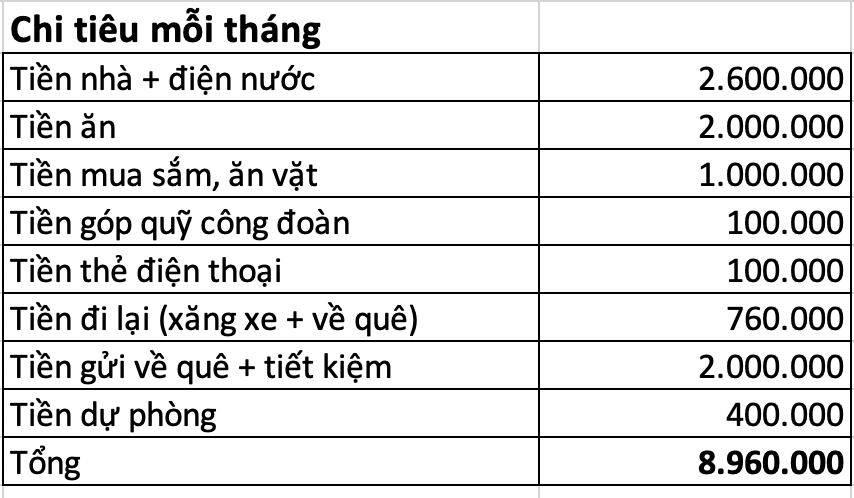
Theo chia sẻ của Minh, chi tiêu hàng tháng của cô được phân bổ khá rõ ràng. Với khoản chi cho ăn uống, cô ưu tiên nấu nướng tại nhà để tiết kiệm và đảm bảo sức khỏe. "Ví dụ như buổi sáng mình thường ăn bánh bao khoảng 15k, cà phê thì tự pha ở nhà mang đi làm. Buổi trưa mình mang cơm đi, tối về lại nấu ăn. Tiền mua đồ nấu nướng của mình chỉ khoảng 400 - 500k mỗi tuần. Và nếu có ăn ngoài thì cố gắng giới hạn mức 50k mỗi bữa" - Minh chia sẻ.

Việc gửi tiền về gia đình, theo Minh, không chỉ đơn thuần là hỗ trợ bố mẹ mà còn là một cách chuẩn bị cho tương lai. "Mình nghĩ gia đình nào cũng cần có một khoản dự phòng cho những rủi ro như bệnh tật hay biến động kinh tế. Dù mỗi tháng 2 triệu không phải là số tiền lớn, nhưng tích góp lâu dài thì sẽ thành một khoản đáng kể" - Minh chia sẻ.

Nguyên tắc 2 NÊN - 3 KHÔNG: Để cân đối chi tiêu với mức thu nhập 9 triệu/tháng

Theo như Minh chia sẻ, mức lương 9 triệu/tháng, vừa thuê nhà, sống ở Hà Nội mà vẫn có thể gửi tiền về cho bố mẹ, phần lớn là do thói quen chi tiêu cô học được từ gia đình với 2 nguyên tắc theo chốt.

1 - Chỉ chi tiêu vào những thứ thật sự cần thiết.

2 - Luôn có một khoản để dành cho tương lai.

"Thật ra mình không có bí quyết tài chính gì cả, mình chỉ chia nhỏ các khoản tiêu ngay từ đầu tháng để dễ kiểm soát hơn mà thôi. Trong tháng vẫn có thể bù khoản nọ sang khoản kia, miễn là điều chỉnh kịp thời và không vung tay quá trán là được. Mình không phải là người biết cách chi tiêt tối ưu nhưng mình biết các khoản của mình đã tiêu vào mục đích gì và có tể cân đối cho phù hợp" - Minh chia sẻ.

Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Trên kênh của mình, Minh cũng tâm sự, thật ra không phải cô biết cách cân đối ngay từ đầu. Hồi trước mới đi làm Minh cũng mắc phải 3 sai lầm khiến cô không thể tiết kiệm được đồng nào.

Sai lầm 1: Tiền ít thì không cần quản lý .

Trước đây, cô luôn có suy nghĩ lương chẳng có bao nhiêu, quản lý cũng không dư ra được đồng nào.

Chính suy nghĩ đó khiến cô tiêu tiền theo cảm tính, mạnh tay lúc nào không hay, và kết quả là cuối tháng luôn "cháy túi".

Sai lầm 2: Dễ dãi với những khoản chi nhỏ

Ví dụ như những chai nước ngọt mua trên đường đi làm về, những ly trà sữa hay đồ ăn vặt lúc xem phim ở nhà... tưởng chừng không đáng bao nhiêu, nhưng cộng dồn lại lại trở thành một khoản lớn mỗi tháng.

Ngày trước Minh không hề để ý, nhưng khi tổng kết lại mỗi tháng cũng tốn một khoản kha khá cho những chi tiêu lặt vặt này.

Sai lầm 3: Tiêu được thì mới kiếm được

Theo Minh, đây là suy nghĩ nghe có vẻ hợp lý nhưng lại rất dễ khiến việc chi tiêu vượt ngoài tầm kiểm soát. "Kiếm được nhiều chưa chắc đã tiết kiệm được nhiều hơn, nhưng tiêu không kiểm soát thì chắc chắn sẽ mất cân bằng tài chính" - Minh chia sẻ.

Sau khi nhận ra những điều đó, cô mới hiểu rằng việc tiết kiệm không phải là chờ đến khi có thu nhập cao hơn mới bắt đầu.

"Mình nghĩ ai cũng có thể bắt đầu ngay từ bây giờ, từ những thói quen nhỏ nhất mỗi ngày. Dù ở thời điểm hiện tại đây chỉ là một khoản tiền nhỏ thôi nhưng mình nghĩ tích tiểu thành đại, những tích góp nho nhỏ của mình ở thời điểm hiện tại sẽ là điểm tựa cho mình trong tương lai" - Minh tâm sự.

(Nguồn: @anhminhnek_1709)

Theo Tiểu Mai

>>>Xem link gốc HD: Lương 9 triệu / tháng , gửi tiền về gia đình với nguyên tắc chi tiêu hiệu quả

Tin Cùng Mục

Tin Mới Nhất

Cùng mua vàng, có người mua xong là “nhẹ đầu”, có người lại băn khoăn mất ngủ: Vì sao? - Sức Khỏe

  • Tin Mới Nhất
  • Đọc Nhiều